歷經五年發展,這套由兩地金融基建共同搭建的跨境投資機制,由最初僅供銀行機構試點,逐步發展成為推動香港債券市場擴容、鞏固其國際金融中心地位的重要基礎設施,持續重塑全球人民幣資產於香港的配置形態。
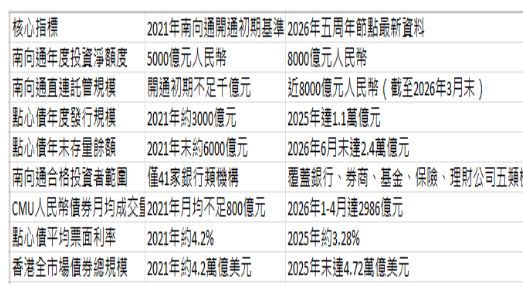
人民銀行行長潘功勝於今年 7 月 7 日,在香港貨幣及固定收益峰會暨債券通論壇宣布,「南向通」年度投資淨額度由 5000 億元上調至 8000 億元,增幅達六成,是機制運作五年來最重要的政策升級,回應內地機構對離岸資產配置日益上升的需求。
隨著內地債券收益率持續下行,市場出現資產配置壓力,香港離岸債市憑藉獨特收益結構,成為內地資金的另一選擇。當中投資級中資美元債收益率普遍高於內地同評級信用債;離岸人民幣點心債則可省卻匯率對衝成本,兩類資產和內地債市走勢關聯度低,有助分散投資組合波動。以往機構若要配置相關資產,只能透過有限且手續繁複的 QDII 額度,「南向通」擴容正改變這個局面。
市場數據顯示,2025 年香港點心債發行規模達 1.1 萬億元,年末未償餘額突破 1.6 萬億元,較 2023 年底大增 74%。踏入 2026 年,市場已發行 943 筆點心債,總值 7679.22 億元,全年發行量有機會再創新高。離岸人民幣債券供應增加,配合內地資金配置需求,原有 5000 億元額度已不足以應付市場增長。
今次政策更新同時將「南向通」持有的債券納入回購機制,產品範圍擴展至港幣債券及人民幣債券相關產品,更將效應輻射至澳門債券市場。不少機構投資者認為,這項安排的重要性甚至超越額度提升。過去透過南向通買入的債券只可長期持有,難以用作流動性調度;納入回購框架後,相關債券可作合格擔保品,協助機構管理流動性,提振香港債券二手市場交投,改善離岸債市流動性不足的老問題。
景順固定收益可持續及影響力投資組合經理林純暉表示,發展回購機制能夠提升市場流動性,令合資格債券除作投資品外,亦可作融資擔保,增強離岸債市對內地投資者的吸引力。
參與者由單一至多元:全面機構配置時代來臨
「南向通」首四年主要開放予內地銀行參與,試點性質令參與群體較有限。2025 年 7 月 8 日,香港金管局於債券通周年論壇公布,擴大「南向通」內地投資者範圍,納入券商、基金、保險及理財公司四大非銀機構,標誌機制由銀行試點,邁向多類機構一同參與的新階段。
這次開放的意義不只是投資者數量增加。銀行、券商、基金、保險及理財子公司,各自有不同負債年期、風險取向與投資策略:保險資金期限長,偏好高評級長年期離岸債;公募基金可藉南向通推出跨境固收產品,讓散戶間接投資離岸人民幣資產;券商則憑藉做市能力,優化離岸債市定價。不同資金進場,豐富整個「南向通」生態。
2026 年 6 月,保險資金正式獲准參與「南向通」,平安、泰康、國壽、太保等保險集團成為首批參與機構,國壽資產隨即完成保險業首宗「南向通」交易,反映擴容安排落地速度理想。
彭博大中華區總裁汪大海評論,五年來「南向通」持續簡化內地投資者參與離岸債市的門檻。隨著參與機構類型增加,投資者不再只是簡單買入離岸債券,更可按不同發行體、年期及幣種,搭建多元化資產組合。對內地固收行業而言,等同開拓全新配置方向,資金不再局限於內地市場競爭,可透過香港、澳門離岸債市分散系統性風險,尋找新收益來源。
走過首五年,「南向通」早已不只是一條跨境投資通道。每一次政策優化,同時回應內地機構配置需求、鞏固香港離岸金融生態,亦服務人民幣國際化長遠目標。
市場層面,源源不絕的內地資金,改善香港固收市場過往相對薄弱的情況。香港金融市場一向以股票融資為主,債券市場交投及產品豐富度不及國際頂級金融中心;隨著南向資金流入,點心債、港幣債發行量與二手流動性同步提升,香港正由傳統股票融資中心,逐步發展成全球離岸人民幣債券交易樞紐。
從金融開放格局看,「南向通」連同「北向通」構成人民幣跨境流動的雙向閉環:北向通吸引海外資金配置境內人民幣債券;南向通支援內地資金出海布局離岸人民幣資產,令人民幣在離岸市場累積更多存量,建立完整的離岸人民幣資產循環,亦是人民幣國際化由貿易結算為主,轉向投融資驅動的重要標誌。
人民銀行行長潘功勝在 9 月 21 日與外资金融機構座談時重申,會繼續推進金融高水平開放,完善政策配套,穩步擴大金融市場雙向開放,優化跨境支付安排,便利人民幣在國際層面使用,為「南向通」下一個五年定下發展方向。
回顧五年歷程,「南向通」採取循序漸進、持續優化的模式:由銀行試點擴展至多類機構,額度由 5000 億提升至 8000 億,業務由現券買賣拓展至回購操作,覆蓋範圍由香港延伸至澳門債券市場。每一步調整均兼顧內地投資者實際需要,並恪守跨境資金流動的宏觀審慎原則。
對內地機構投資者而言,五周年不是總結,而是新起點。隨著內地與香港跨境固收生態持續完善,日後將有更多產品及工具透過「南向通」推出,這條運作五年的互聯互通通道,將繼續釋放潛力。